

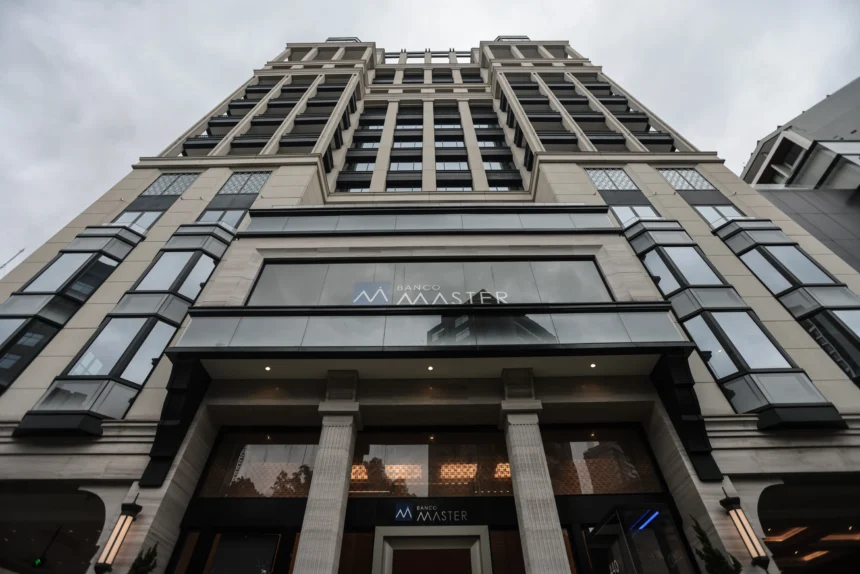
O processo de liquidação do Banco Master, decretado em novembro passado, colocou sob holofotes os limites do Fundo Garantidor de Créditos (FGC) e atingiu cerca de 800 mil investidores que confiaram na proteção de títulos considerados de baixo risco. A crise já demandou a liberação de R$ 37,2 bilhões pelo FGC e abriu discussão sobre mudanças no modelo de financiamento do fundo, responsável por ressarcir até R$ 250 mil por CPF ou CNPJ em cada conglomerado financeiro.
A bancária Marina*, 27 anos, que mora em Nova York como au pair, decidiu aplicar os R$ 10 mil poupados para retornar ao Brasil após consultar uma ferramenta de inteligência artificial. Seduzida pela combinação de prazo curto e rentabilidade acima da média, comprou um Certificado de Depósito Bancário (CDB) do Master. Quando veio a liquidação, todo o montante ficou bloqueado. “Recebi o reembolso em menos de 24 horas e foi um alívio”, afirmou. Outros milhares de investidores, contudo, ainda aguardam devolução.
Entre eles está Alexandre Gonçalves, 29 anos, que destinou R$ 15 mil a CDBs do banco após receber campanha de marketing de sua corretora prometendo rendimento de até 140% do CDI. O crédito saiu só depois de meses. “Serviu de alerta para entender melhor as instituições nas quais coloco meu dinheiro”, disse.
Garantia usada como argumento de venda
Especialistas ouvidos pelo g1 avaliam que a estratégia de bancos, corretoras e fintechs de destacar o selo “protegido pelo FGC” reduziu a percepção de risco dos clientes. Para a economista Ione Amorim, do Instituto de Defesa do Consumidor (Idec), a promessa de cobertura foi apresentada como segurança absoluta, enquanto gerentes e assessores recebiam comissões para impulsionar os papéis.
O advogado Adilson Bolico vê possibilidade de quebra do dever fiduciário de quem distribuiu os títulos. Já o advogado Roberto Panucci lembra que, mesmo com reembolso, a espera elimina o ganho que justificava taxas mais altas, podendo resultar em perda real quando se considera inflação e tempo sem acesso ao dinheiro.
FGC busca recompor recursos
Somados Banco Master, Will Bank e Banco Pleno – integrantes do mesmo grupo e também em liquidação – o FGC calcula desembolso potencial de R$ 51 bilhões. Para reforçar o caixa, o fundo discute antecipar contribuições que seriam pagas nos próximos anos, criar cobrança extra sem prazo definido e negociar com o Banco Central o uso de parte do compulsório das instituições financeiras.
Atualmente, os bancos recolhem 0,01% ao mês sobre depósitos cobertos; em agosto, o Conselho Monetário Nacional aprovou sobretaxa de 0,02% para entidades consideradas mais arriscadas. Pesquisadores, como Armando Castelar, da FGV Ibre, defendem alíquotas proporcionais ao risco para evitar incentivos distorcidos.
Além de encarecer produtos financeiros, a necessidade de reforçar o fundo pode restringir a oferta de crédito ou elevar juros, segundo Ione Amorim. “Enquanto os controladores não sentem o impacto da quebra, os prejuízos recaem sobre os mais vulneráveis”, alertou.
*Nome fictício para preservar a identidade da entrevistada.
Fonte: g1
Siga o SE Por Dentro e entre no nosso grupo de notícias.