

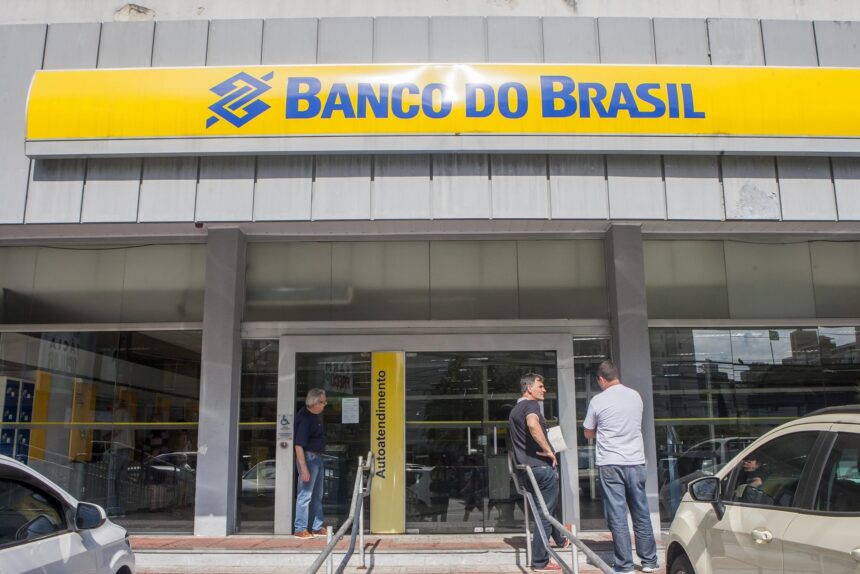
São Paulo – O Banco do Brasil (BB) registrou lucro líquido gerencial de R$ 3,8 bilhões no terceiro trimestre de 2025, queda de 60,2% em relação ao mesmo período do ano anterior. Apesar da forte retração, o resultado ficou levemente acima da estimativa média de analistas, de R$ 3,7 bilhões.
Revisão das projeções
Junto com o balanço, a instituição reduziu a meta de lucro para o ano, que passou da faixa de R$ 21 bilhões a R$ 25 bilhões para R$ 18 bilhões a R$ 21 bilhões. O novo intervalo fica abaixo do ponto médio projetado pelo consenso da LSEG, de R$ 22,375 bilhões.
O custo do crédito também foi revisado e agora deve ficar entre R$ 59 bilhões e R$ 62 bilhões em 2025, ante a previsão anterior de R$ 53 bilhões a R$ 56 bilhões.
Indicadores financeiros
O lucro contábil somou R$ 3 bilhões, recuo de 66% na comparação anual e de 0,2% ante o trimestre imediatamente anterior. A margem financeira bruta atingiu R$ 26,4 bilhões, alta de 5,1% sobre o segundo trimestre e de 1,9% em doze meses.
As receitas de prestação de serviços caíram 2,6% em um ano, mas avançaram 1,3% em relação ao trimestre anterior. O retorno sobre o patrimônio líquido fechou setembro em 8,4%, bem abaixo dos 21,1% observados um ano antes e estável frente ao segundo trimestre.
Pressão da inadimplência
O custo do crédito avançou 77,7% em doze meses e totalizou R$ 17,9 bilhões. A inadimplência acima de 90 dias subiu para 4,93%, contra 4,21% em junho e 3,33% em setembro de 2024. Na carteira agro, o índice chegou a 5,34%, puxado principalmente por operações relacionadas à soja e por pedidos de recuperação judicial.
O indicador antecedente de operações vencidas há mais de 30 dias saltou de 5,53% para 7,78% entre junho e setembro.
Desempenho das carteiras
A carteira de crédito expandida totalizou R$ 1,279 trilhão, crescimento de 7,5% em doze meses e queda de 1,2% no trimestre. O portfólio de pessoa física avançou 7,9% no ano e 2,3% no trimestre, enquanto o de pessoa jurídica subiu 10,4% em doze meses, mas recuou 3,2% na comparação trimestral.
Para micro, pequenas e médias empresas, a inadimplência acima de 90 dias atingiu 10,25%. Já a carteira agro teve leve retração na base sequencial, mesmo com alta de 3,2% no comparativo anual.
Capital e eficiência
O índice de capital nível I cresceu para 13,92%, frente a 13,27% no trimestre anterior e 13,51% um ano antes. Já o índice de eficiência piorou para 28,1%, ante 27,7% três meses antes e 25,8% em igual período de 2024.
O conselho de administração aprovou ainda o pagamento de R$ 410,6 milhões em juros sobre capital próprio.
Segundo o vice-presidente de Gestão Financeira e Relações com Investidores, Geovanne Tobias, o banco deve encerrar 2025 com lucro médio inferior ao do ano passado, mas com “rentabilidade sólida” mesmo após o aumento das provisões.
Mais detalhes sobre indicadores financeiros de bancos públicos podem ser consultados no Banco Central do Brasil.
Se você quer acompanhar outras movimentações do setor público e privado, visite a seção de Política e mantenha-se informado.
Esse balanço reforça os desafios do crédito em 2025 e sinaliza ajustes de estratégia no Banco do Brasil. Continue acompanhando nossas atualizações e compartilhe a matéria para informar mais pessoas.
Com informações de g1
Siga o SE Por Dentro e entre no nosso grupo de notícias.