

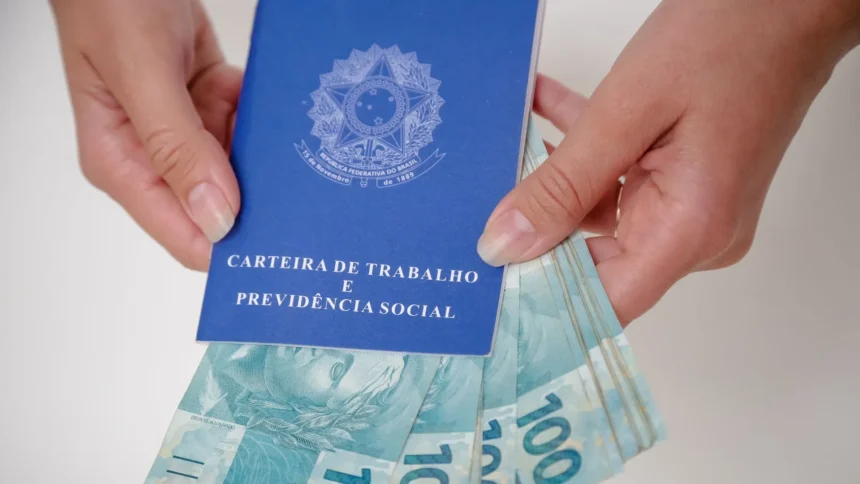
Brasília – A taxa média cobrada pelos bancos na nova modalidade de crédito consignado para empregados do setor privado alcançou 3,9% ao mês nas operações firmadas até julho, informou o Banco Central em relatório divulgado na semana passada.
O percentual é superior ao verificado nos contratos antigos, que exigiam convênios entre empresas e instituições financeiras, cuja média ficou em 2,6% ao mês. Ainda assim, o custo do novo consignado permanece bem abaixo do crédito pessoal não consignado, cujo juro médio chega a 6,2% ao mês.
Perfil do tomador influencia a taxa
De acordo com o BC, a diferença de preços é explicada, em parte, pelo perfil dos trabalhadores que recorrem à nova linha. Eles costumam atuar em empresas de menor porte, possuir tempo menor de vínculo empregatício e receber salários inferiores aos dos clientes atendidos pelo modelo de convênio.
Nas concessões já registradas, as menores companhias enfrentaram os juros mais altos, que foram caindo gradualmente até se estabilizarem em patamares mais baixos entre médias e grandes empresas. No consignado por convênio, essa relação entre porte do empregador e taxa de juros não foi tão clara.
Juros se mantêm estáveis em agosto
Os dados de mercado revelam que, em agosto, o juro médio do novo consignado ficou em 3,79% ao mês, ligeiramente acima dos 3,75% verificados em julho. Mesmo assim, o custo continua bem maior que o aplicado a aposentados (1,81% ao mês) e servidores públicos (1,86% ao mês).
Outras linhas de crédito em agosto apresentaram as seguintes médias mensais:
- Crédito pessoal não consignado: 6,12%
- Cheque especial: 7,49%
- Cartão de crédito rotativo: 15,29%
Ranking de juros entre 9 e 15 de setembro
Em levantamento semanal, o Banco Central encontrou variação de 1,47% a 6,1% ao mês entre as instituições que ofertam o novo consignado. O juro efetivo para cada cliente, porém, depende da avaliação de risco de cada banco, que considera garantias, tempo de serviço e histórico de crédito.
Sem teto de juros na nova linha
Atualmente não existe limite máximo para os juros do consignado privado. A Federação Brasileira de Bancos (Febraban) argumenta que a garantia do FGTS já viabiliza taxas menores. O governo, no entanto, deixou aberta a possibilidade de impor um teto futuramente, caso avalie que o mercado esteja cobrando valores abusivos.
Como funciona o Crédito Trabalhador
Lançada em 21 de março, a nova linha permite usar até 10% do saldo do FGTS, além de 100% da multa rescisória em demissão sem justa causa, como garantia. As parcelas são descontadas diretamente em folha, sem necessidade de convênio entre empresa e banco. O financiamento pode ser contratado pelo aplicativo Carteira de Trabalho Digital, pelos canais eletrônicos das instituições e, desde 6 de junho, pode ser transferido para outro banco via portabilidade.
Especialistas recomendam que o trabalhador pesquise as condições ofertadas por diferentes instituições antes de fechar contrato, a fim de aproveitar a concorrência e reduzir o custo do empréstimo.
Com as principais informações sobre o novo consignado, o Banco Central reforça que a escolha do crédito deve levar em conta o orçamento familiar e o compromisso de longo prazo decorrente do desconto direto em salário.
Com informações de G1
Segundo dados disponíveis na página oficial do Banco Central, o órgão monitora a evolução dos juros para garantir que o sistema financeiro opere de forma sustentável.
Para acompanhar outras notícias sobre economia e mercado de trabalho, visite nossa seção de Destaques.
Continue acompanhando nossas publicações para se manter informado e tomar decisões financeiras mais conscientes.
Siga o SE Por Dentro e entre no nosso grupo de notícias.